
Relatos de investidores apontam para captação de ativos digitais, pagamentos periódicos e dificuldades para recuperação dos valores; características despertam alerta diante de casos semelhantes registrados nos últimos anos.
A Paraíba volta a ser cenário de denúncias envolvendo um modelo de negócio que acende um conhecido sinal de alerta no mercado financeiro. Pessoas que afirmam ter investido recursos em operações envolvendo criptoativos relatam prejuízos e dificuldades para recuperar valores entregues a uma empresa sediada em João Pessoa.
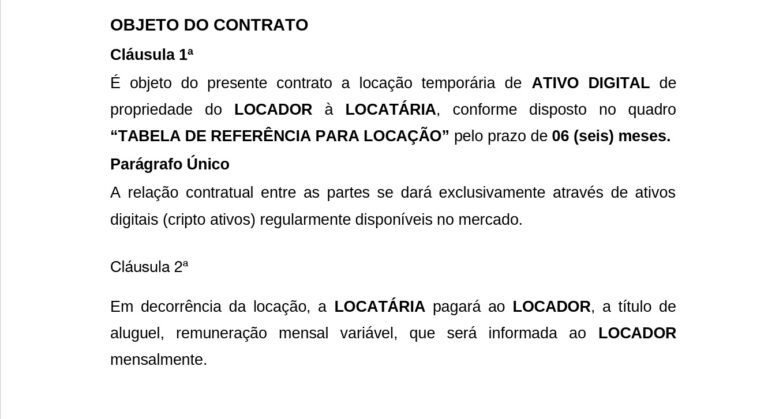
Os relatos recebidos pela reportagem descrevem uma operação apresentada aos clientes sob a forma de “cessão temporária de ativo digital (aluguel)”. Em vez de formalizar a relação simplesmente como investimento financeiro, o contrato analisado estabelece que o cliente transfere criptoativos à empresa pelo período inicial de seis meses.
O caso guarda semelhanças que merecem atenção com outros episódios de grande repercussão ocorridos no Brasil nos últimos anos, nos quais negócios relacionados a criptomoedas atraíram investidores mediante perspectivas de remuneração periódica. A existência dessas características, entretanto, não permite, isoladamente, classificar juridicamente a operação como pirâmide financeira. Essa conclusão depende da apuração sobre a origem dos recursos utilizados nos pagamentos, a atividade econômica efetivamente desenvolvida e, especialmente, da eventual utilização do dinheiro ou dos ativos de novos participantes para remunerar os anteriores.
Um dos documentos obtidos pela reportagem foi celebrado com a CRYTEC SOLUÇÕES LTDA., identificada no próprio instrumento como empresa sediada no bairro dos Bancários, em João Pessoa. O contrato registra expressamente que a relação ocorreria por meio de criptoativos.
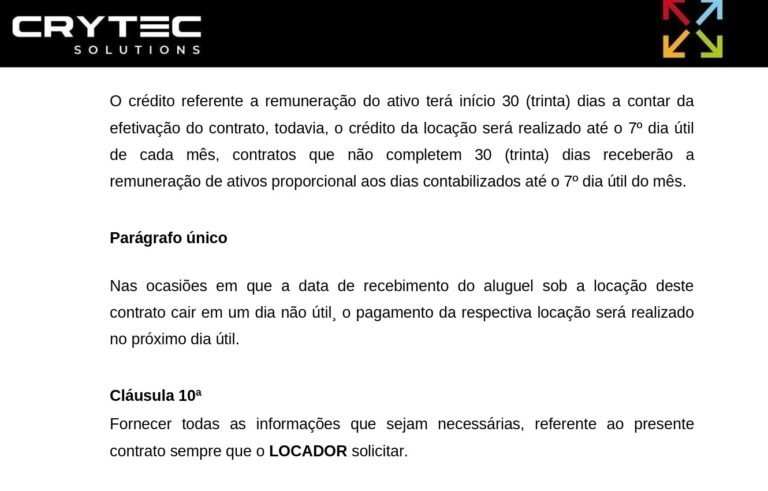
Pelo documento, a empresa se comprometia a pagar ao cliente uma “remuneração mensal variável”, cujo percentual seria informado mensalmente. O próprio instrumento também faz referência aos riscos “inerentes e imprevisíveis do mercado”.
A operação exigia ainda que o contratante abrisse conta em uma exchange nacional e transferisse o ativo digital para a empresa. O contrato ressalta, inclusive, que não seriam recebidas moedas fiduciárias, como o real, estruturando a operação por meio de ativos digitais.
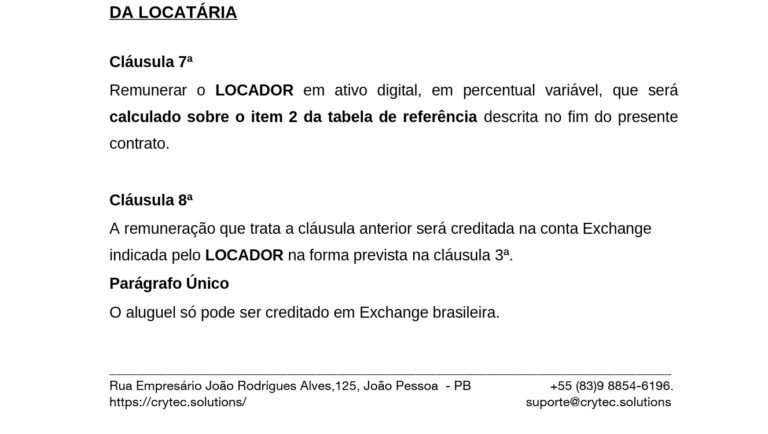
Outro ponto chama atenção, a empresa assumia a obrigação de remunerar o contratante em ativo digital, mediante percentual variável calculado sobre o valor de referência estabelecido no contrato.
O pagamento deveria começar 30 dias depois da contratação e ser realizado, em regra, até o sétimo dia útil de cada mês.
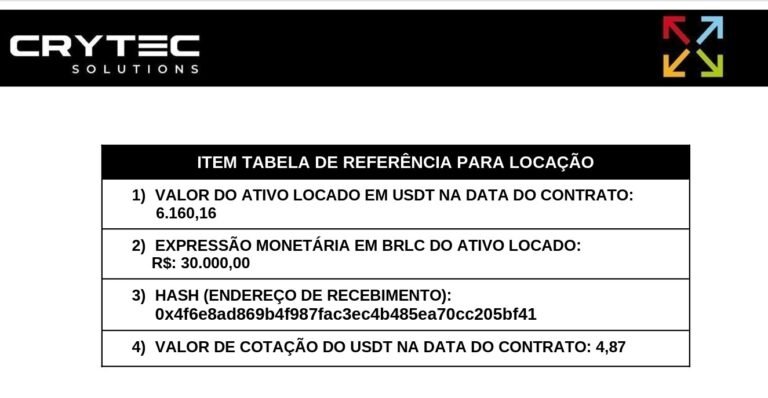
No contrato ao qual a reportagem teve acesso, datado de 2 de agosto de 2022, consta a transferência de 5.692,59 USDT, com expressão monetária declarada de R$ 30 mil, considerando cotação de R$ 5,27 por USDT. O documento registra ainda o endereço digital, hash, utilizado na operação.
A reportagem opta por preservar dados pessoais da contratante constantes do documento.
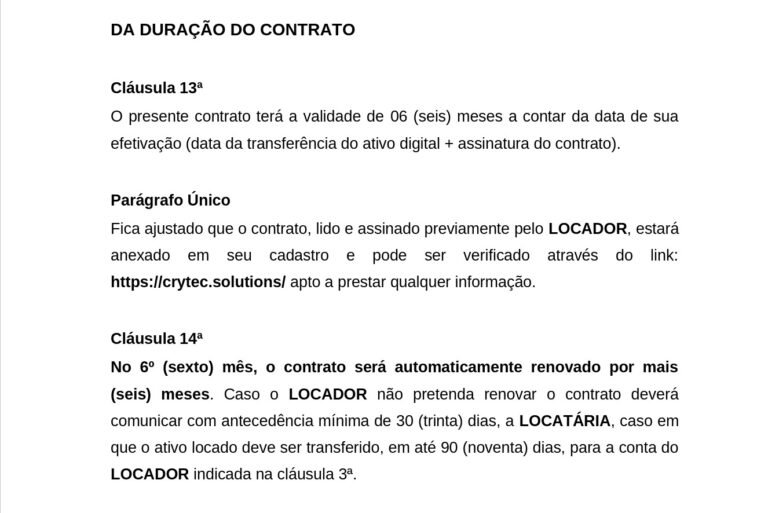
O instrumento previa duração inicial de seis meses e renovação automática por outros seis meses, salvo manifestação contrária do cliente com antecedência mínima de 30 dias. Nessa hipótese, o ativo deveria ser devolvido em até 30 dias.
Também chama atenção a previsão de uma retenção expressiva para quem pretendesse deixar antecipadamente a operação. Segundo o contrato, caso a rescisão partisse do cliente, seria aplicado um “percentual redutor de 25%” sobre o valor contratado, justificado como ressarcimento dos custos operacionais da empresa.
A mesma redução de 25% aparece em hipóteses de rescisão motivada por suposto descumprimento contratual atribuído ao cliente.
O ponto central para as autoridades não é o nome dado ao contrato. Expressões como “aluguel”, “cessão de ativos”, “criptoativos”, “arbitragem” ou outras denominações comerciais não são suficientes para definir a natureza jurídica e econômica de uma operação.
Em uma eventual investigação, será fundamental descobrir o que acontecia com os criptoativos depois da transferência, onde eram custodiados, quais operações eram realizadas, de onde efetivamente vinha a remuneração paga aos clientes e se existia atividade econômica capaz de produzir os resultados distribuídos.
É justamente aí que se encontra a diferença fundamental entre uma atividade de investimento de risco e uma pirâmide financeira. Em esquemas piramidais, a aparente rentabilidade não decorre predominantemente de uma atividade econômica sustentável, mas da entrada contínua de recursos de novos participantes. Enquanto há dinheiro novo, os primeiros participantes podem receber normalmente, circunstância que, muitas vezes, aumenta a credibilidade do negócio e atrai novos investidores. Quando a entrada de recursos diminui, o sistema tende a entrar em colapso.
Por isso, pagamentos realizados regularmente durante determinado período não afastam, por si sós, a possibilidade de fraude. Ao contrário, a investigação financeira precisa reconstruir o fluxo dos ativos e identificar a verdadeira fonte dos rendimentos.
O uso de USDT e outros criptoativos adiciona uma camada técnica ao caso, mas não significa necessariamente impossibilidade de rastreamento. Transações realizadas em redes públicas deixam registros que podem permitir a reconstrução do caminho percorrido pelos ativos.
O próprio contrato analisado registra um endereço de recebimento para a transferência dos criptoativos.
Esse elemento pode ser particularmente relevante em eventual investigação. A análise da blockchain pode ajudar a identificar movimentações posteriores, concentração de recursos em determinadas carteiras, transferências para exchanges e, dependendo das circunstâncias e da cooperação das plataformas envolvidas, possíveis destinatários finais.
Quem tiver realizado operações semelhantes deve preservar contratos, comprovantes de aquisição e transferência dos criptoativos, hashes das transações, endereços das carteiras, extratos das exchanges, mensagens de WhatsApp ou Telegram, e-mails, materiais publicitários e comprovantes dos rendimentos eventualmente recebidos.
Essas informações são importantes porque uma investigação dessa natureza não deve se limitar à análise isolada de um contrato. O cruzamento dos documentos e das transações de diferentes investidores pode revelar o fluxo global dos recursos e demonstrar se havia, ou não, sustentabilidade econômica na operação.
A eventual caracterização de pirâmide financeira, fraude, crime contra a economia popular, estelionato ou qualquer outra infração dependerá da investigação das autoridades competentes e da análise das circunstâncias concretas.
O alerta, entretanto, é necessário. A experiência recente demonstra que operações financeiras apresentadas como inovadoras, especialmente quando envolvem criptoativos e remuneração periódica, exigem cautela redobrada.
Antes de investir, a pergunta mais importante continua sendo simples, de onde vem o dinheiro que está pagando a rentabilidade prometida? Quando essa resposta não é clara, verificável e economicamente sustentável, o risco pode ser muito maior do que aparenta.
Procurados pela equipe de Reportagem não foi possível encontrar qualquer representante legal da empresa para prestar os esclarecimentos necessários, porém deixamos o espaço aberto para qualquer manifestação da empresa apontada pela denúncia de supostas vítimas.
Confira trechos do contrato de aluguel de criptoativos:
Redação: PBAQUI
Com ClickPB


